 gamassurances
Se lancer dans un achat immobilier sans avoir préparé son budget en amont, c’est s’exposer à des déconvenues parfois coûteuses. Que ce soit pour une résidence principale ou un investissement, la réussite d’un projet immobilier repose avant tout sur une vision claire et réaliste de ses capacités financières. Voici comment poser les bonnes bases avant même de commencer à visiter des biens.
L’info en bref
- L’évaluation rigoureuse des revenus, des charges et de l’apport personnel est indispensable pour définir sa capacité d’emprunt réelle.
- Le taux d’effort ne doit pas dépasser 35 % des revenus, conformément aux règles bancaires en vigueur pour les prêts immobiliers.
- Il est crucial d’intégrer les frais annexes, tels que les frais de notaire, la taxe foncière et les futurs travaux, au budget global de l’achat.
- Constituer une marge de sécurité financière permet de se protéger contre les imprévus et d’éviter de fragiliser son équilibre budgétaire.
- Rencontrer un conseiller bancaire avant de débuter les visites permet d’obtenir une vision réaliste et sécurisée de son enveloppe budgétaire.
- La hiérarchisation des critères de recherche aide à réaliser des compromis éclairés tout en respectant strictement les limites financières fixées.
Évaluer sa capacité financière réelle avant de se lancer
Faire le point sur ses revenus, ses charges et son épargne disponible
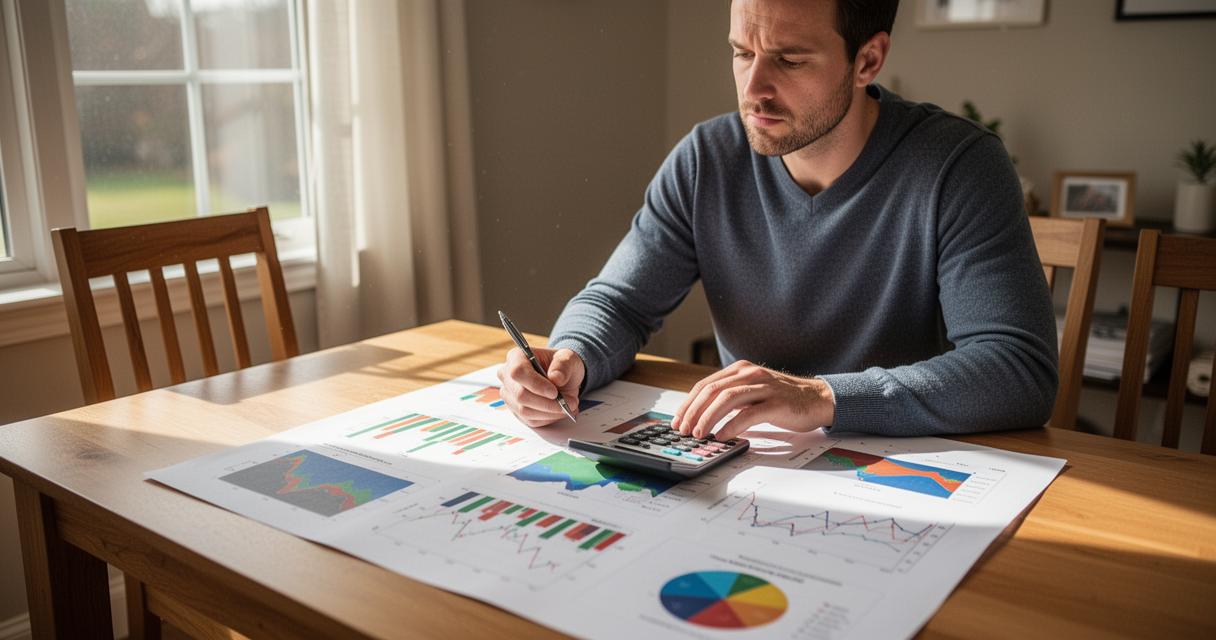
La première étape pour bien cadrer son budget avnt un achat immobilier consiste à dresser un état des lieux précis de sa situation financière. Cela implique d’examiner ses revenus nets mensuels, ses charges fixes et son épargne disponible pour constituer un apport personnel. Injecter davantage d’apport permet de réduire le montant du prêt bancaire et, par conséquent, les intérêts à rembourser sur la durée.
Un indicateur clé à surveiller est le taux d’effort, qui correspond à la part des revenus consacrée au remboursement du crédit immobilier. Il ne doit pas dépasser 35 % des revenus. Par ailleurs, la durée d’emprunt est plafonnée à 25 ans, ce qui influence directement le montant de la mensualité. Rallonger cette durée réduit certes la mensualité, mais augmente le coût du crédit sur l’ensemble de la période. Il est donc recommandé de réaliser une simulation de prêt immobilier pour visualiser différents scénarios avant d’entamer les visites, en gardant à l’esprit qu’une simulation ne remplace pas un accord formel de la banque.
Anticiper les frais annexes souvent sous-estimés lors d’un achat immobilier
Au-delà du prix d’achat affiché, un certain nombre de frais annexes viennent s’ajouter et peuvent représenter plusieurs milliers d’euros. Les frais de notaire, les frais de dossier, d’éventuels travaux, la taxe foncière ou encore les charges de copropriété doivent impérativement être intégrés dans le calcul de la capacité d’achat globale. Il est aussi prudent d’anticiper les frais d’entretien, d’aménagement et de rénovation qui surviennent souvent dans les premières années suivant l’acquisition.
Conserver une marge de sécurité financière est fortement conseillé pour faire face aux imprévus sans fragiliser son équilibre budgétaire. Acheter au maximum de ses capacités, sans aucune réserve, peut rapidement devenir risqué en cas d’aléas de la vie.
Définir une enveloppe budgétaire solide pour sécuriser son projet
Fixer un budget maximal cohérent avec sa situation et ses objectifs
Une fois la capacité d’emprunt évaluée et les frais annexes estimés, il devient possible de définir une enveloppe budgétaire précise. Cette enveloppe sert de repère tout au long des recherches et évite de se retrouver dans une situation inconfortable lors du montage du dossier de prêt. Rencontrer un conseiller bancaire en amont permet de disposer d’une vision réaliste de son budget d’achat avant même la première visite, ce qui optimise grandement le temps consacré aux recherches.
Après réception d’une offre de prêt formelle, un délai de réflexion de 10 jours s’applique avant de pouvoir l’accepter. Ce délai légal est une protection importante dont il convient de tenir compte dans le calendrier global du projet.
Adapter ses critères de recherche pour rester dans les limites de son budget
Un budget d’achat bien défini oriente naturellement les critères de recherche. Il est utile de lister ses attentes, qu’il s’agisse de la surface, de l’exposition, de la luminosité, du stationnement ou de la proximité des commodités, puis de les classer par ordre de priorité. Cette hiérarchisation permet de faire des compromis éclairés sans sacrifier l’essentiel.
Éviter de se laisser emporter par un coup de cœur au détriment de l’équilibre financier est l’un des conseils les plus utiles dans cette démarche. Un projet immobilier bien préparé, avec une capacité d’emprunt vérifiée et une enveloppe réaliste, est un projet qui s’inscrit dans la durée, sereinement.